자동차보험에 가입할 때는 책임보험, 종합보험, 대인배상Ⅰ·Ⅱ, 대물배상 등 다양한 용어를 접하게 됩니다. 각 담보의 보장 범위와 차이를 이해해야 자신에게 필요한 보험을 선택할 수 있습니다.
이번 글에서는 책임보험과 종합보험의 차이, 대인배상Ⅰ·Ⅱ와 대물배상의 보장 내용, 가입할 때 확인할 사항을 알아보겠습니다.
1. 책임보험과 종합보험의 차이
책임보험이란?
일반적으로 책임보험은 자동차 사고로 다른 사람에게 발생한 손해에 대한 배상 책임을 보장하는 의무보험을 뜻합니다. 자동차보유자는 법령에 따라 의무보험에 가입해야 합니다.
개인용 자동차의 의무보험에는 대인배상Ⅰ과 대물배상이 포함됩니다. 대물배상의 의무가입 법정 기준은 사고 1건당 2,000만 원의 범위에서 발생한 손해액을 보상하는 것입니다. 실제 손해액이 이를 초과하면 초과분을 직접 부담해야 할 수 있습니다.
종합보험이란?
종합보험은 일반적으로 의무보험에 추가 담보를 선택하거나 보상한도를 높여 보장 범위를 넓힌 자동차보험을 가리킵니다. 법률상 별도의 독립된 보험 종류라기보다는 일상적으로 사용하는 표현입니다.
대표적인 추가 담보는 다음과 같습니다.
- 대인배상Ⅱ: 대인배상Ⅰ의 보상한도를 초과하는 손해에 대비
- 대물배상 보상한도 증액: 다른 사람의 차량이나 재산에 발생한 큰 손해에 대비
- 자기신체사고 또는 자동차상해: 운전자 본인 등의 신체 피해에 대비
- 무보험자동차에 의한 상해: 약관에서 정한 무보험자동차 등에 의한 상해에 대비
- 자기차량손해(자차): 자신의 차량에 발생한 손해에 대비
종합보험 형태로 보장을 넓히면 의무보험만으로 부족할 수 있는 다양한 사고 위험에 대비할 수 있습니다.
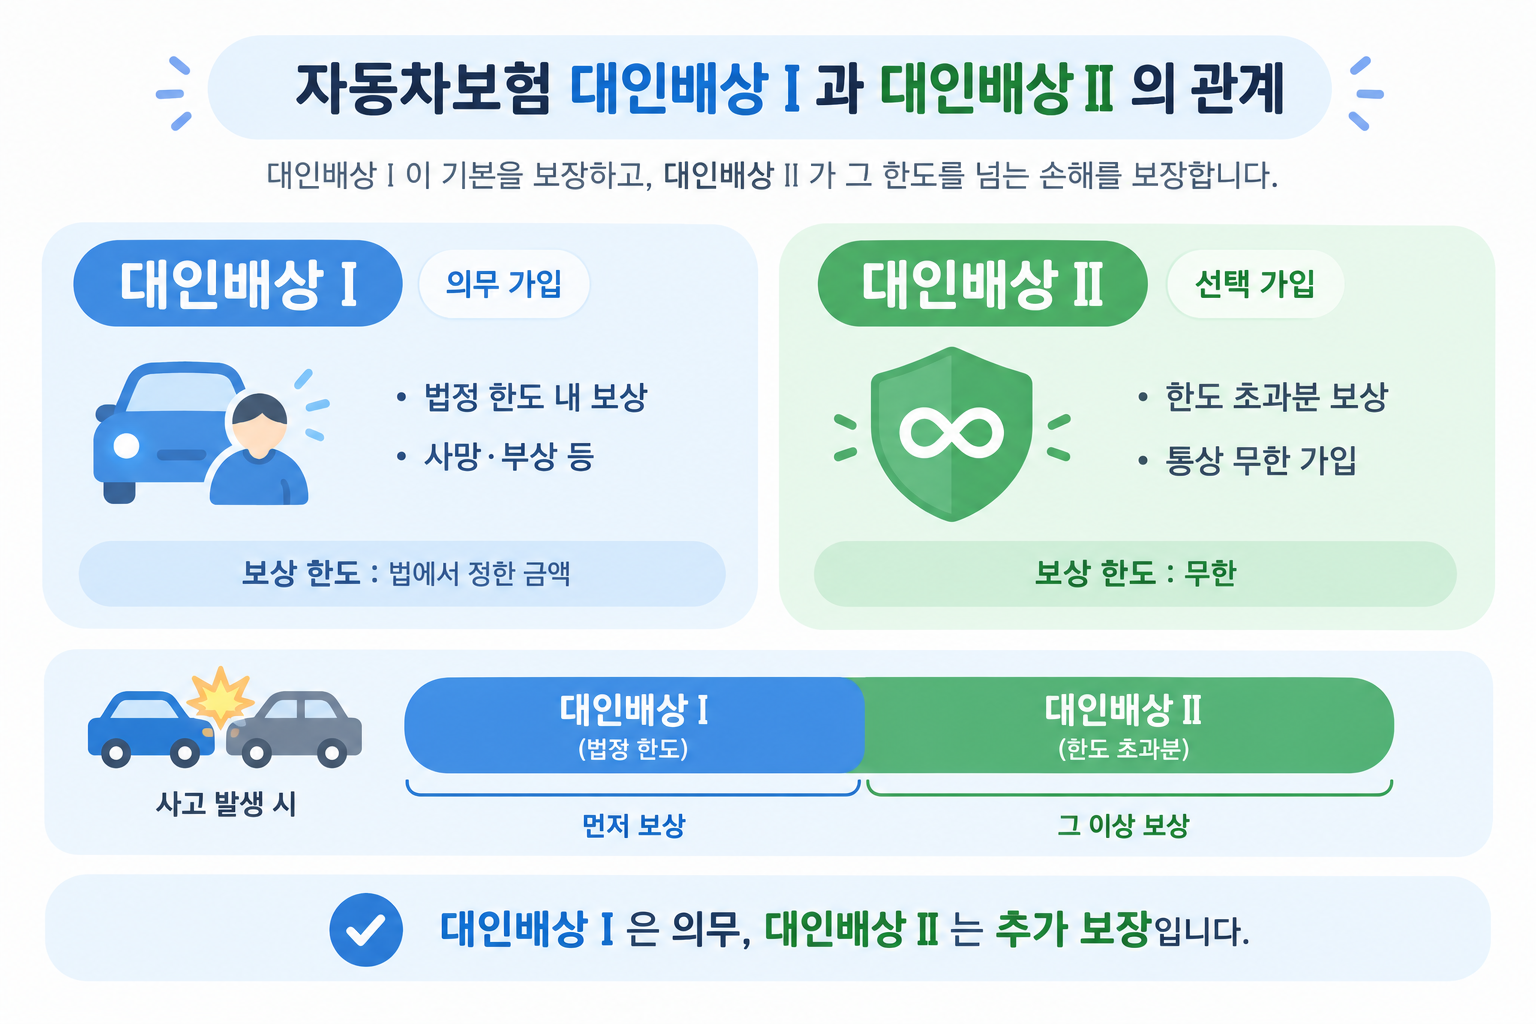
2. 대인배상Ⅰ과 대인배상Ⅱ의 차이
대인배상은 자동차 사고로 다른 사람이 다치거나 사망했을 때 발생하는 손해배상 책임을 보장합니다.
대인배상Ⅰ: 의무보험
대인배상Ⅰ은 법령에서 정한 기준과 한도에 따라 다른 사람의 신체 피해를 보상하는 의무보험입니다. 사고로 발생한 손해가 보상한도를 초과하면 초과 손해가 남을 수 있습니다.
대인배상Ⅱ: 초과 손해에 대비
대인배상Ⅱ는 다른 사람을 다치게 한 경우 대인배상Ⅰ의 보상한도를 초과하는 손해에 대비하는 담보입니다. 가입 조건에 따라 보상한도를 설정할 수 있으며, 통상 무한(한도 없이 보상)으로 가입합니다.
다만 모든 사고가 무조건 보상되는 것은 아니므로 약관과 보상 제외 사유를 확인해야 합니다.
3. 대물배상과 보상한도
대물배상은 자동차 사고로 다른 사람의 차량이나 재산에 손해를 입혔을 때 발생하는 배상 책임을 보장합니다. 다른 차량의 수리비 등이 대표적인 보상 대상입니다.
대물배상의 법정 의무보험 기준은 사고 1건당 2,000만 원의 범위에서 발생한 손해액을 보상하는 것입니다. 하지만 고가 차량과 충돌하거나 여러 차량이 연쇄적으로 파손되면 손해액이 크게 늘어날 수 있습니다.
따라서 법정 기준에만 맞추기보다 자신의 운전 환경과 보험료 차이를 고려해 보상한도를 선택하는 것이 좋습니다. 한도를 높였을 때 보험료가 얼마나 증가하는지는 운전자 조건과 차량 정보, 보험사 등에 따라 다르므로 실제 견적을 비교해 보세요.
참고로 저는 자동차보험의 대물배상 보상한도를 10억 원으로 설정했습니다. 고가 차량이나 여러 차량이 연루된 사고에 대비해 보상한도를 넉넉하게 설정한 것입니다.
4. 책임보험만 가입해도 괜찮을까?
의무보험은 법적으로 필요한 최소한의 보장을 제공하지만, 대인배상Ⅰ의 한도를 초과하는 손해나 운전자 본인의 부상, 자신의 차량 파손 등은 추가 담보의 가입 여부에 따라 보장 범위가 달라집니다.
추가 담보를 선택할 때는 다음 사항을 확인하세요.
- 대인배상Ⅱ: 큰 인명 피해에 따른 추가 배상 책임에 대비할 필요가 있는가?
- 대물배상: 고가 차량이나 다중 추돌 사고에 대비해 충분한 보상한도를 설정했는가?
- 자기신체사고·자동차상해: 사고로 본인 등이 다쳤을 때를 대비할 필요가 있는가?
- 자기차량손해: 자신의 차량 수리비 부담을 줄일 필요가 있는가?
- 무보험자동차에 의한 상해: 무보험자동차 등에 의한 상해 위험에 대비할 필요가 있는가?
차량이 오래되었거나 가격이 낮더라도 추가 담보는 필요합니다. 운전 빈도와 환경, 사고 발생 시 감당할 수 있는 비용을 고려해 결정하세요.
5. 자동차보험 가입 전 확인할 사항
자동차보험은 보험료뿐 아니라 담보와 보상한도를 함께 비교해야 합니다.
- 대인배상Ⅰ과 대물배상 등 의무보험에 가입했는가?
- 대인배상Ⅱ의 가입 여부와 보상한도를 확인했는가?
- 대물배상 보상한도가 자신의 필요에 맞는가?
- 자기신체사고와 자동차상해의 차이를 비교했는가?
- 자기차량손해의 가입 여부와 자기부담금을 확인했는가?
- 운전자 범위와 연령 조건이 실제 운전 상황에 맞는가?
보험사마다 보험료와 할인 조건이 다를 수 있으므로 동일한 조건으로 견적을 비교한 후 선택하는 것이 좋습니다.
[마무리]
책임보험은 법적으로 필요한 의무보험을 중심으로 하며, 종합보험은 일반적으로 추가 담보를 통해 보장 범위를 넓힌 자동차보험을 뜻합니다. 대인배상Ⅰ·Ⅱ는 다른 사람의 신체 피해를, 대물배상은 다른 사람의 차량과 재산 피해를 보장합니다.
의무보험을 가입하지 않은 경우에는 의무보험 미가입에 따른 과태료가 부과되고(비사업용 자동차 기준 대인배상 최고 60만원, 대물배상 최고 30만원), 피해자를 보호하는 최소한의 사회적 약속이므로 자동차 소유자는 반드시 가입하셔야합니다.
자동차보험에 가입할 때는 의무보험 가입 여부만 확인하지 말고, 사고 발생 시 본인이 부담할 수 있는 손해와 필요한 보장 범위를 함께 검토하세요.
다음 글에서는 [3/7] 자동차보험 자기신체사고와 자동차상해, 무엇이 유리할까에서 두개 담보를 비교해 어떤 기준으로 선택하면 좋을지 살펴보겠습니다.